【车讯网 报道】今年1—10月,广汽集团的销量超过128万辆。放在今年的车圈价格战里,这个成绩可能谈不上惊艳,毕竟整个行业推出的新车都在降价,合资品牌也在承压,新能源更是一贯在把配置卷到飞起。可把这张成绩单拆开,可以看到广汽集团的自主品牌销量在涨,尤其是新能源车型,而且出口销量同样大涨。当增量几乎全部由新能源和海外承接,说明广汽的增长逻辑已经换了一套。
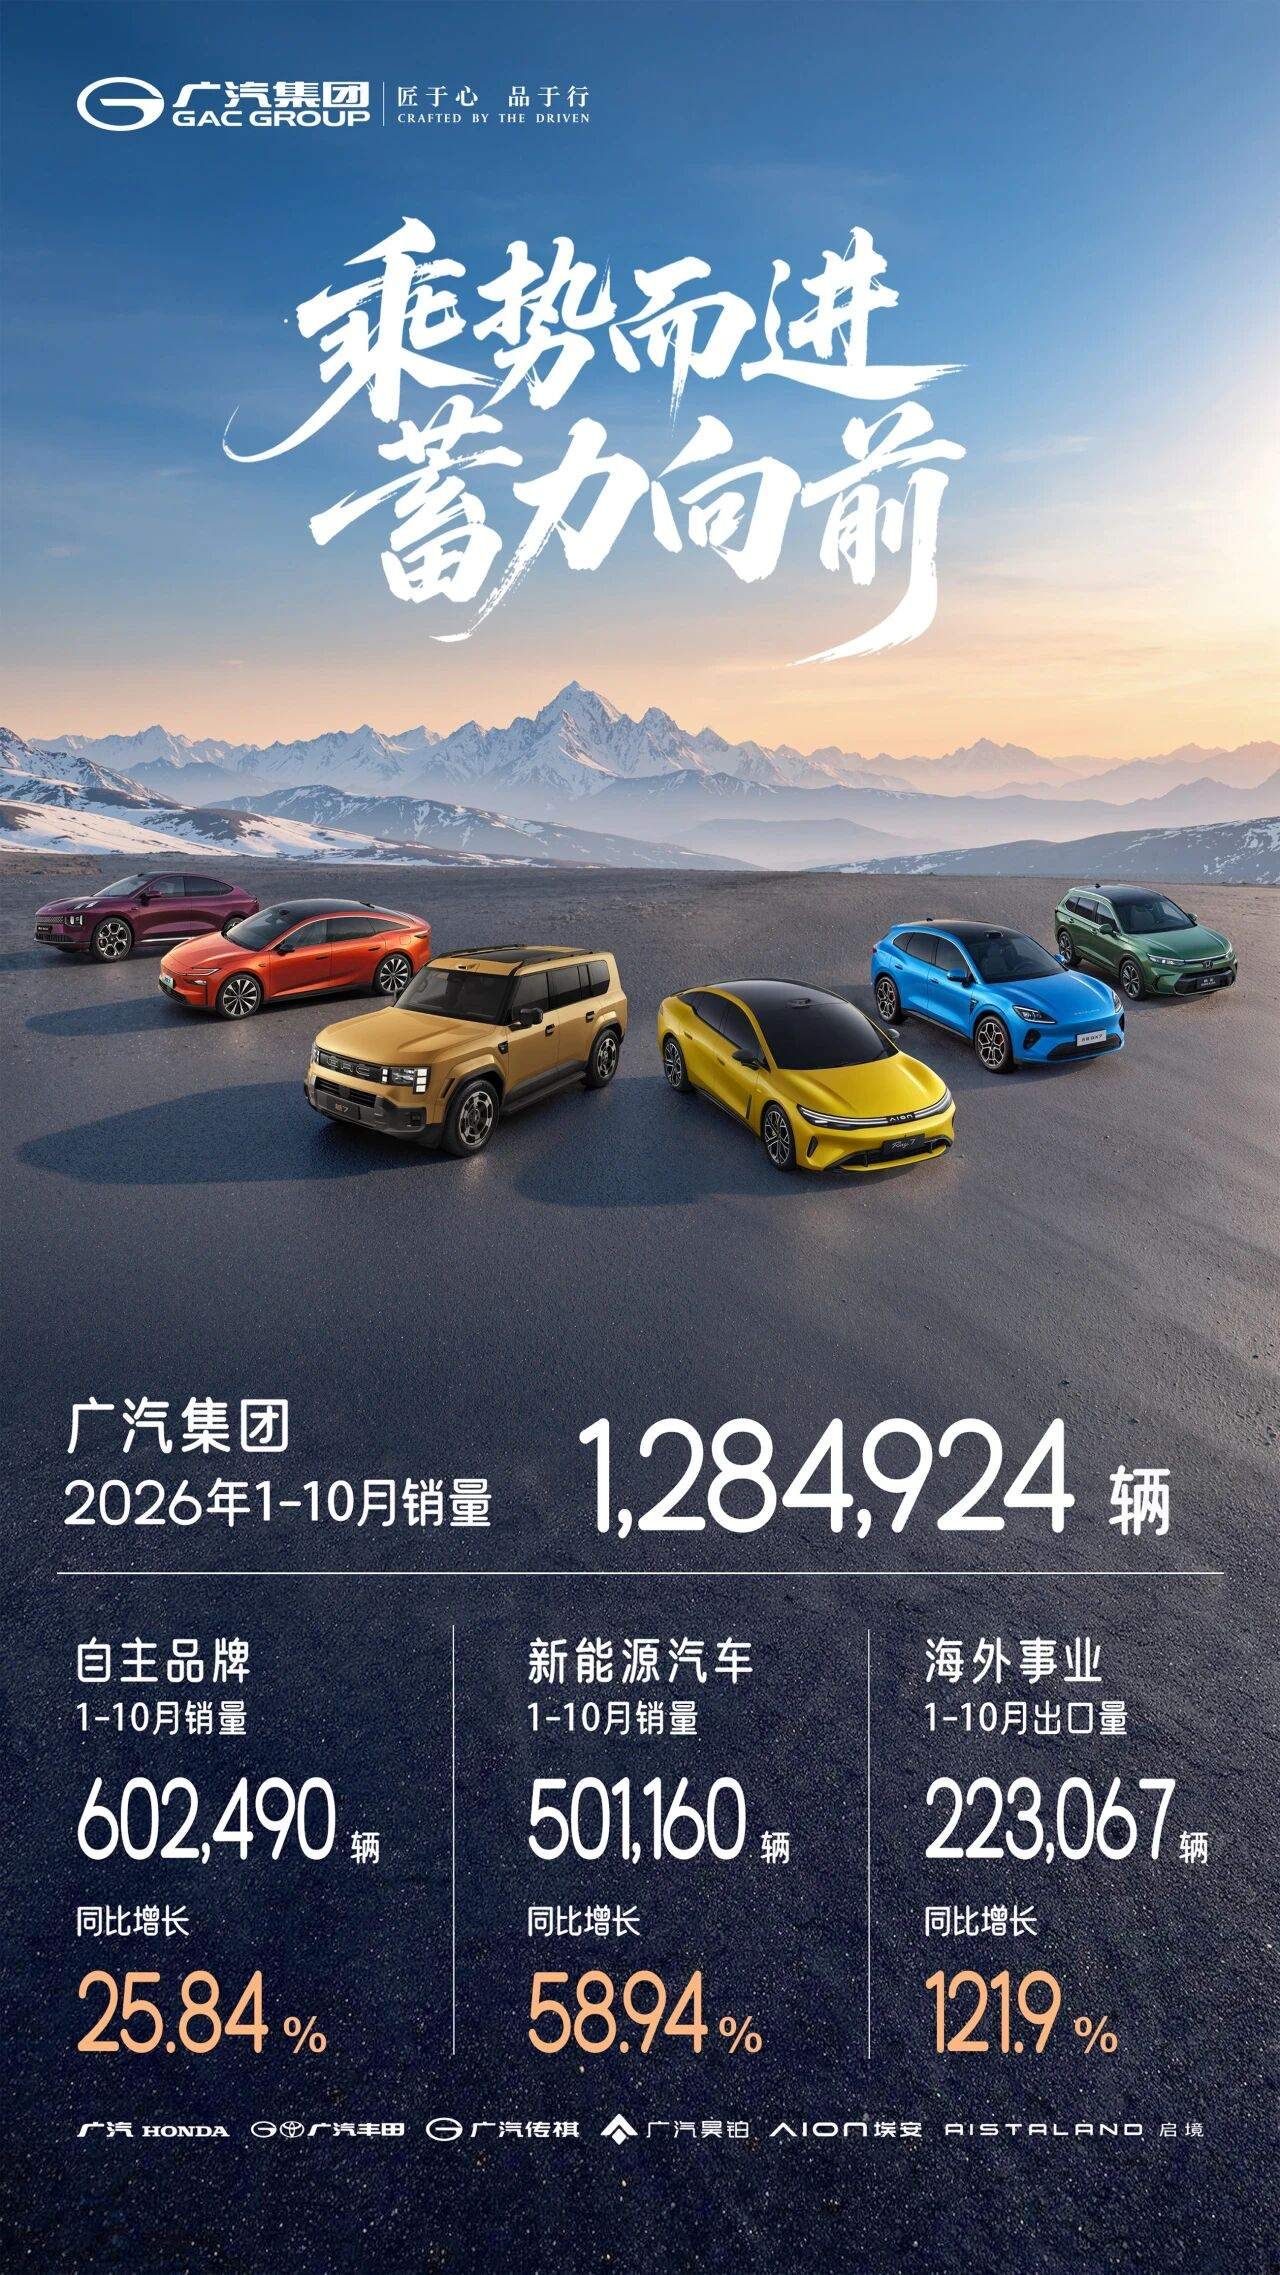
先来看数据,今年1—10月,广汽集团累计销量1,284,924辆。其中,自主品牌1-10月销量602,490辆,同比增长25.84%;新能源汽车销量501,160辆,同比增58.94%;海外出口销量223,067辆,同比增121.9%。把这份成绩单拆成三块,结论会更清楚,自主品牌在换引擎,合资品牌在换活法,海外则是在换赛道。总量稳住的背后,是三个结构性变量同时向上。
广汽集团旗下自主品牌1—10月销量同比增长25.84%,累计销量超过60万辆,仅在刚刚过去的10月就交出了7.24万辆,同比增12.73%,连续10个月正增长的答卷。其中,比增速更值得注意的是结构,总体602,490辆中新能源销量就达到501,160辆,占83.2%。这意味着自主的增量几乎绝大部分由新能源车型承接,燃油车正从主力退居二线。
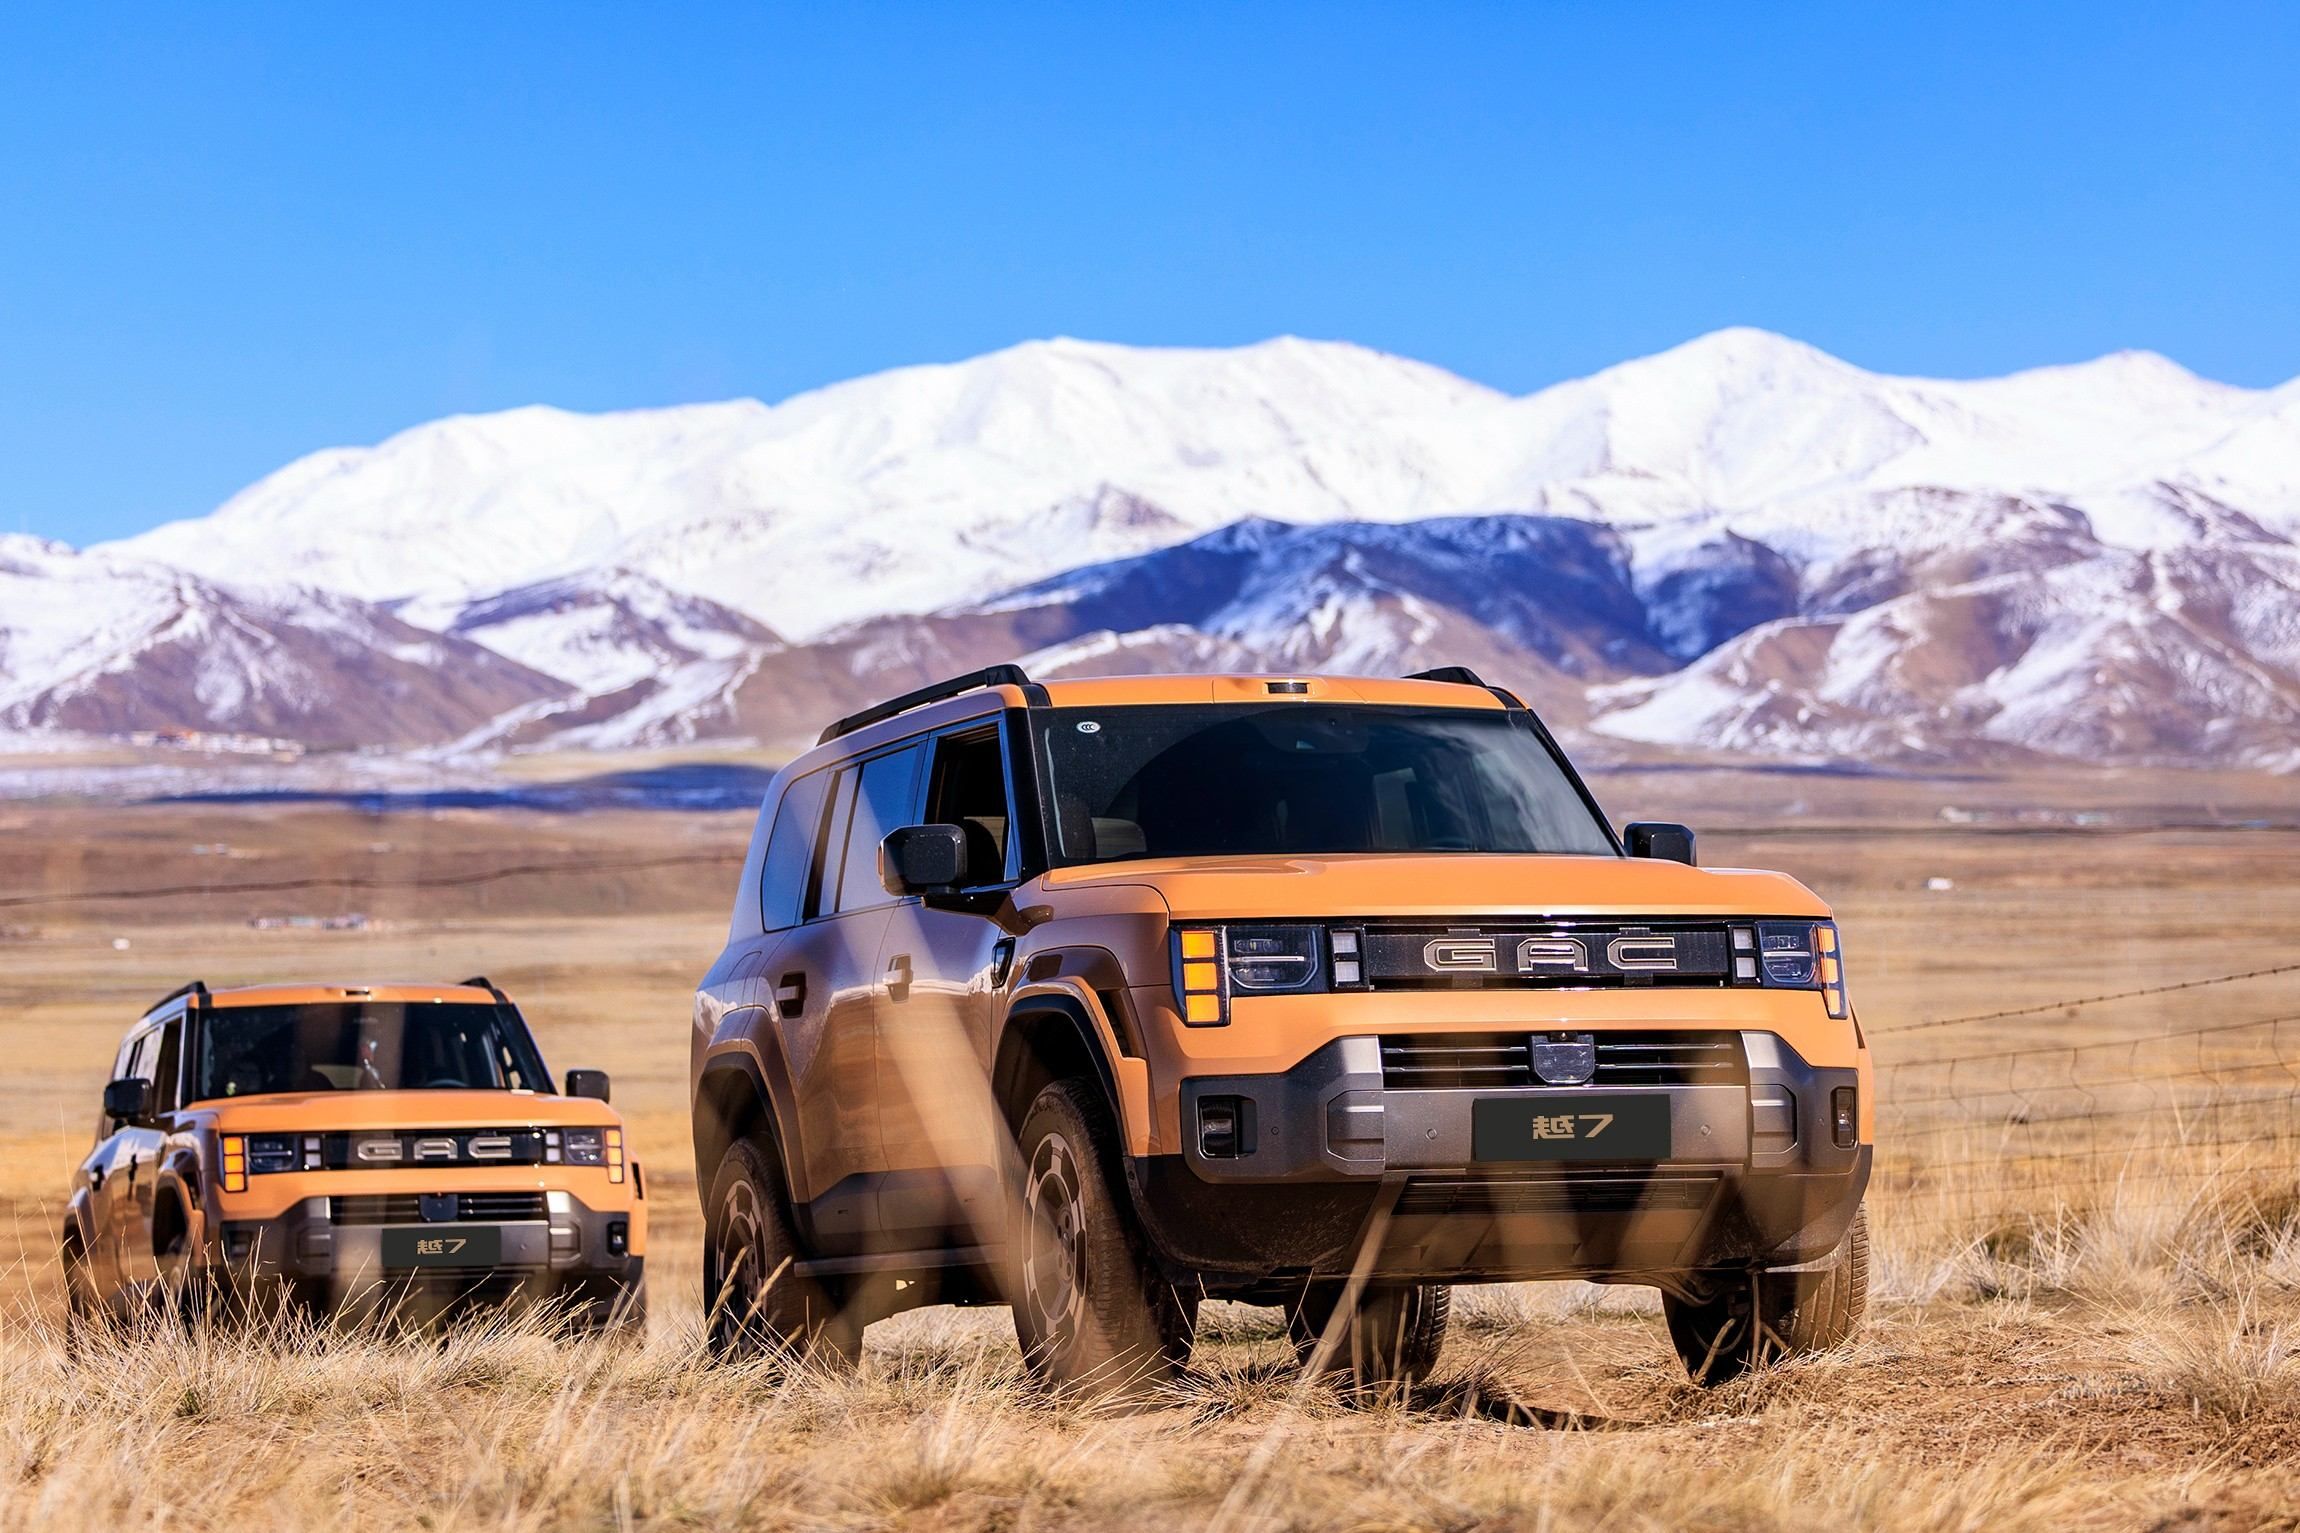
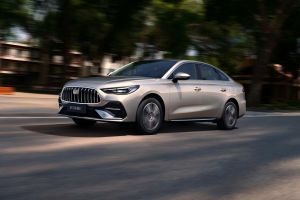
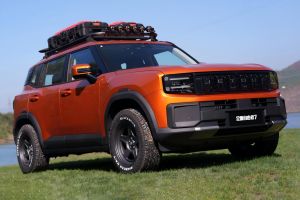
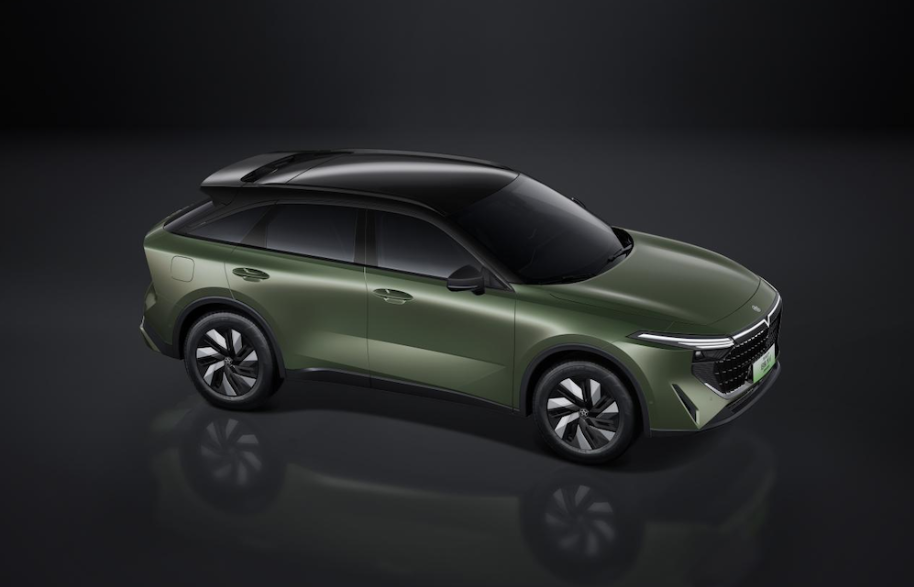
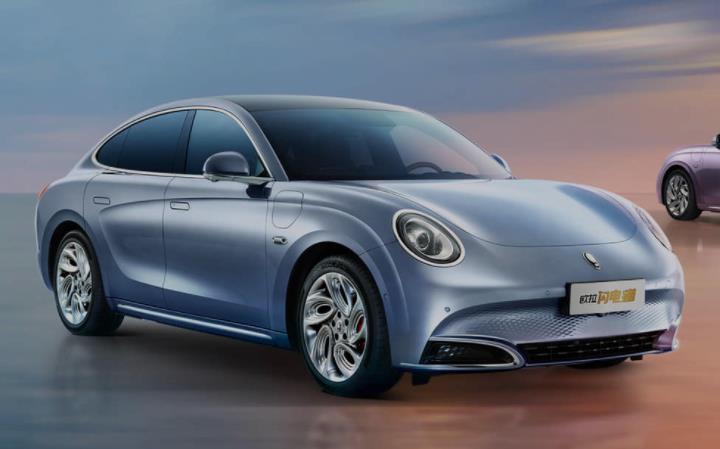
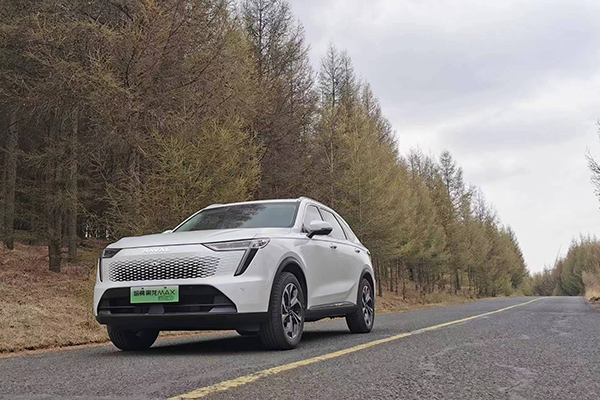
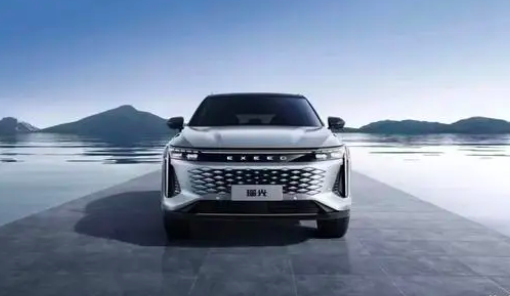
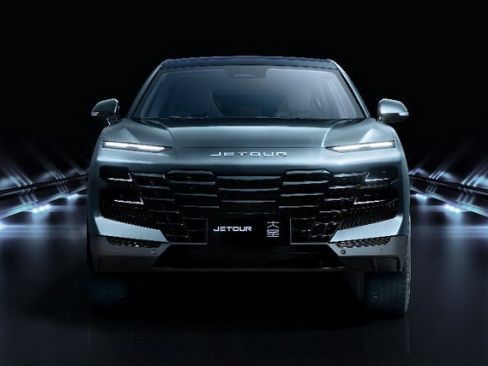
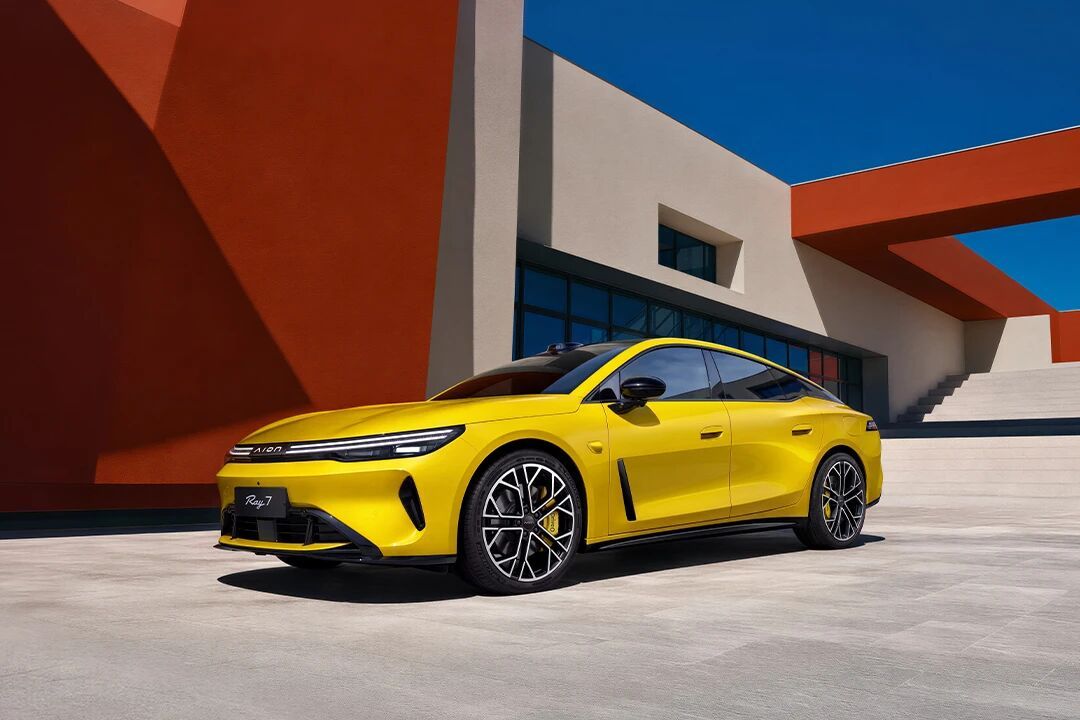
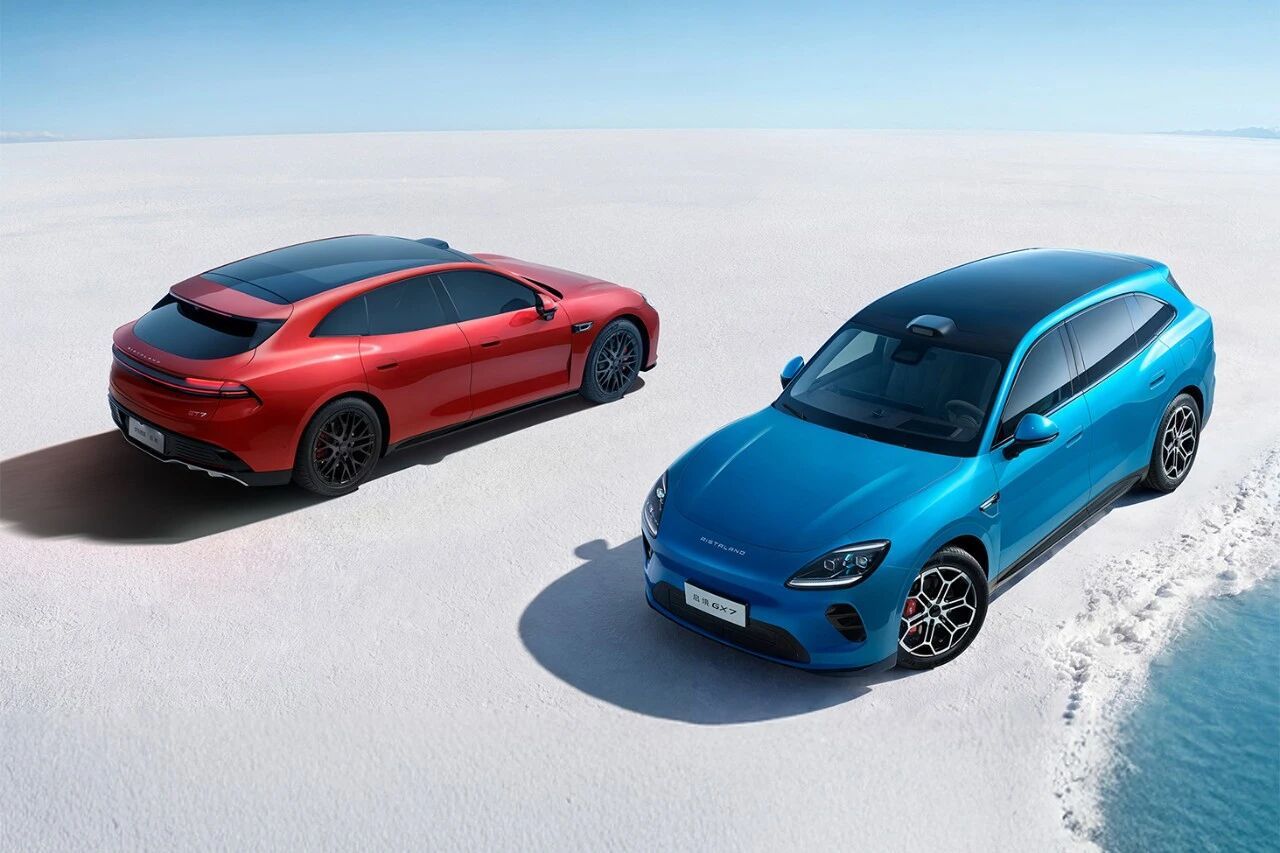
品牌层面,昊铂埃安BU最硬,1—10月32.69万辆,同比增长55.96%,10月单月交出43,160辆答卷,同比提升53.06%,实现同比8连增。广汽传祺则在卖出近27万辆新车的同时,拓展产品板块,尤其是新能源和越野领域,比如9月底上市的越7累计超7,000辆。启境上市四个月销量8,341辆,承担的是品牌升级向上的责任。
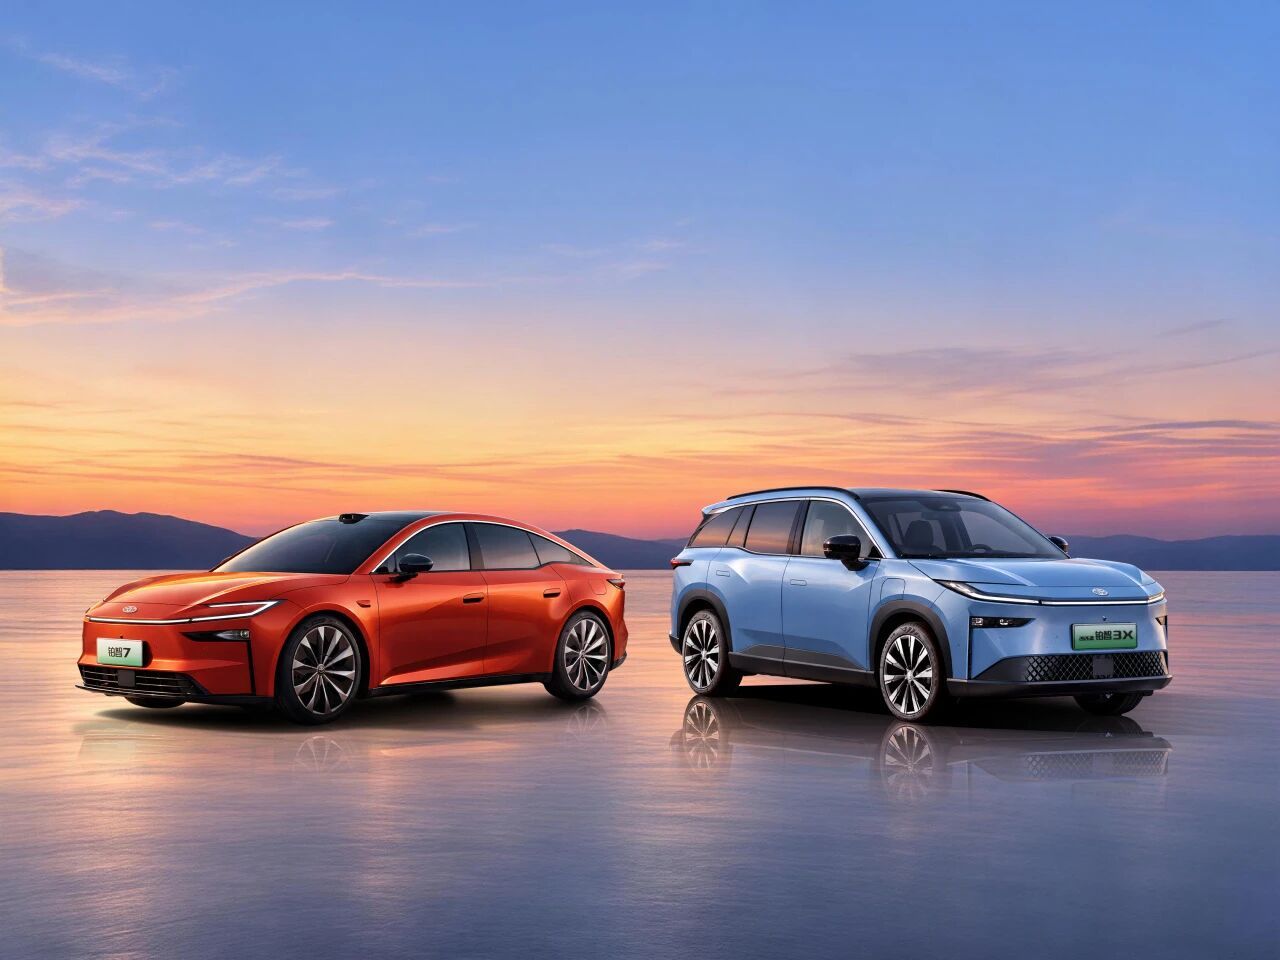
合资品牌中,广汽丰田1—10月销量56.5万辆,10月销量连续3个月环比正增长;铂智系列10月卖出超1.1万辆,连续7个月破万;凯美瑞、赛那、汉兰达三大旗舰占比42.2%。总体来看,广汽丰田是高价值车型守利润、电动化产品补量,42.2%的旗舰占比说明价格带没被击穿,依旧有用户基本盘。
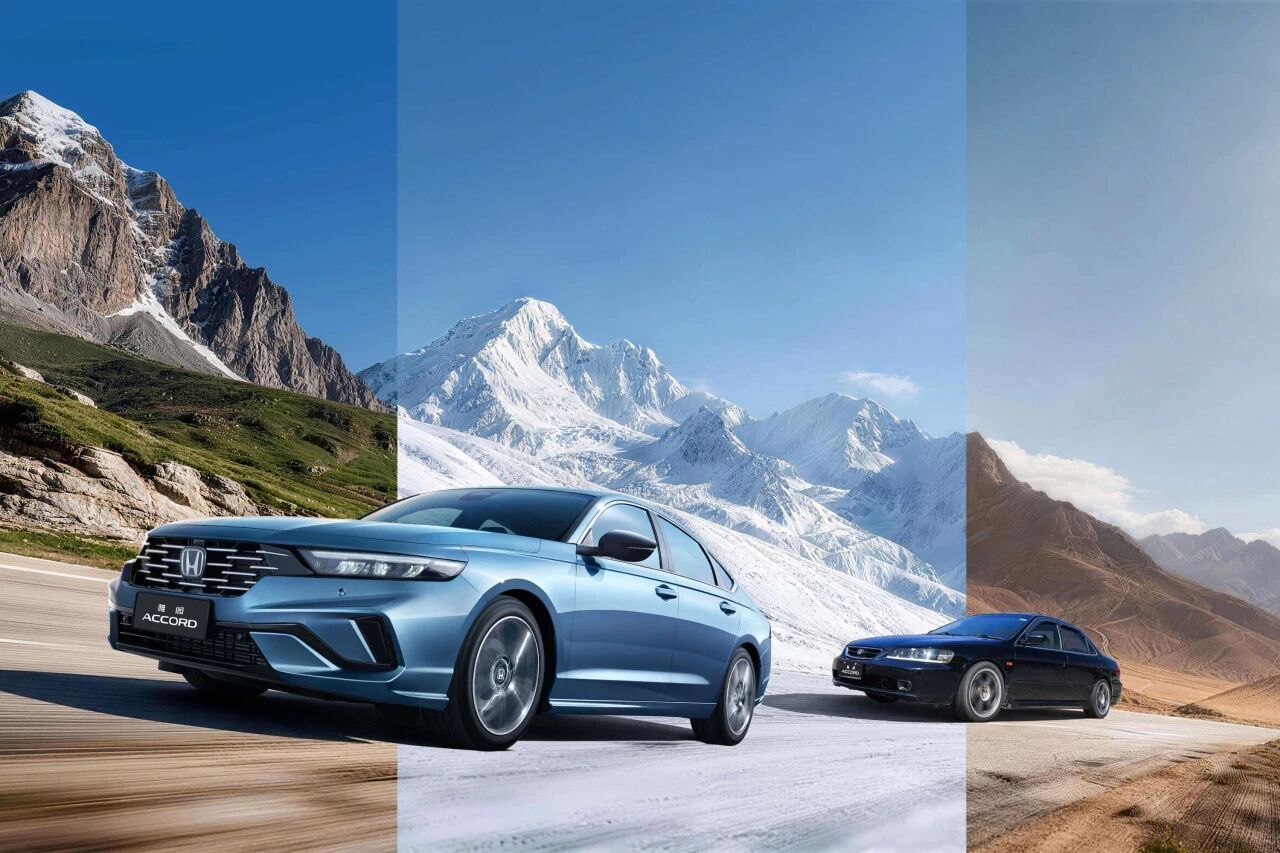
广汽本田在1—10月销量为11.2万辆,10月环比增长235.07%;用户规模超1,100万,累计里程超万亿公里,高原高寒高热地区10年以上车辆正常行驶率达74%。相比广汽丰田,广汽本田带来的是节奏修复,环比增长的本质是低基数用户回归,它的问题不是有没有市场,而是电动化产品能否建立和燃油车一样的说服力,而且本田在电动化的转型脚步的确一直偏慢,很久没有拿出有竞争力的产品。
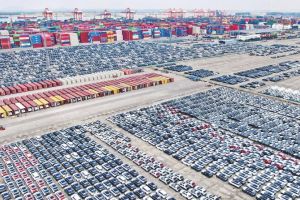
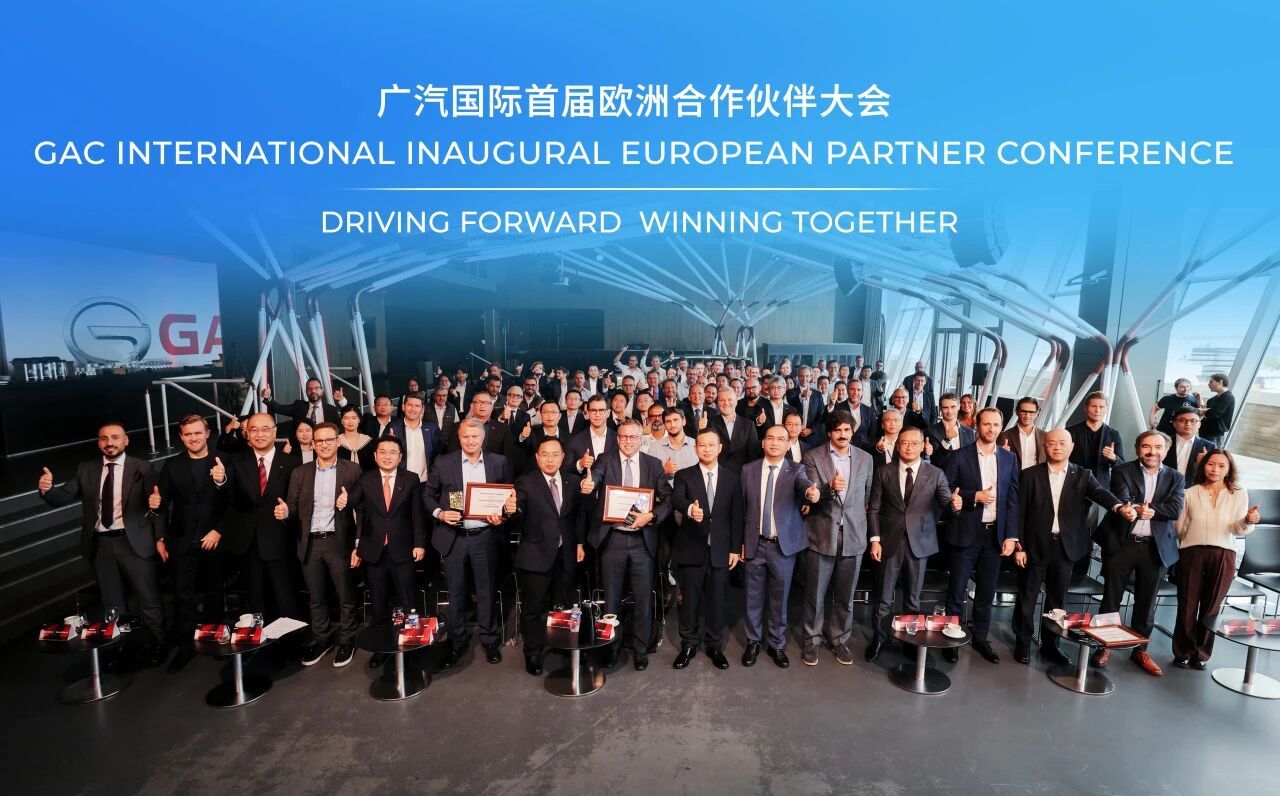
海外市场,对于广汽集团也是不可小觑的增量部分。今年1—10月出口销量22.31万辆,同比增121.9%,占集团总量的17.4%。区域结构更能说明问题,欧洲同比增547%、渠道覆盖30个国家;美洲同比增95%、南美12国市场全覆盖;亚太同比增49%;非洲同比增307%;独联体同比增273%。
这其中有两层含义,第一是速度,欧洲、非洲、独联体都是三位数增长,说明进入早、基数低、势头猛。第二是密度。欧洲30国覆盖与南美12国覆盖,不是多卖了几船车,而是渠道网络、服务网点在批量落地。
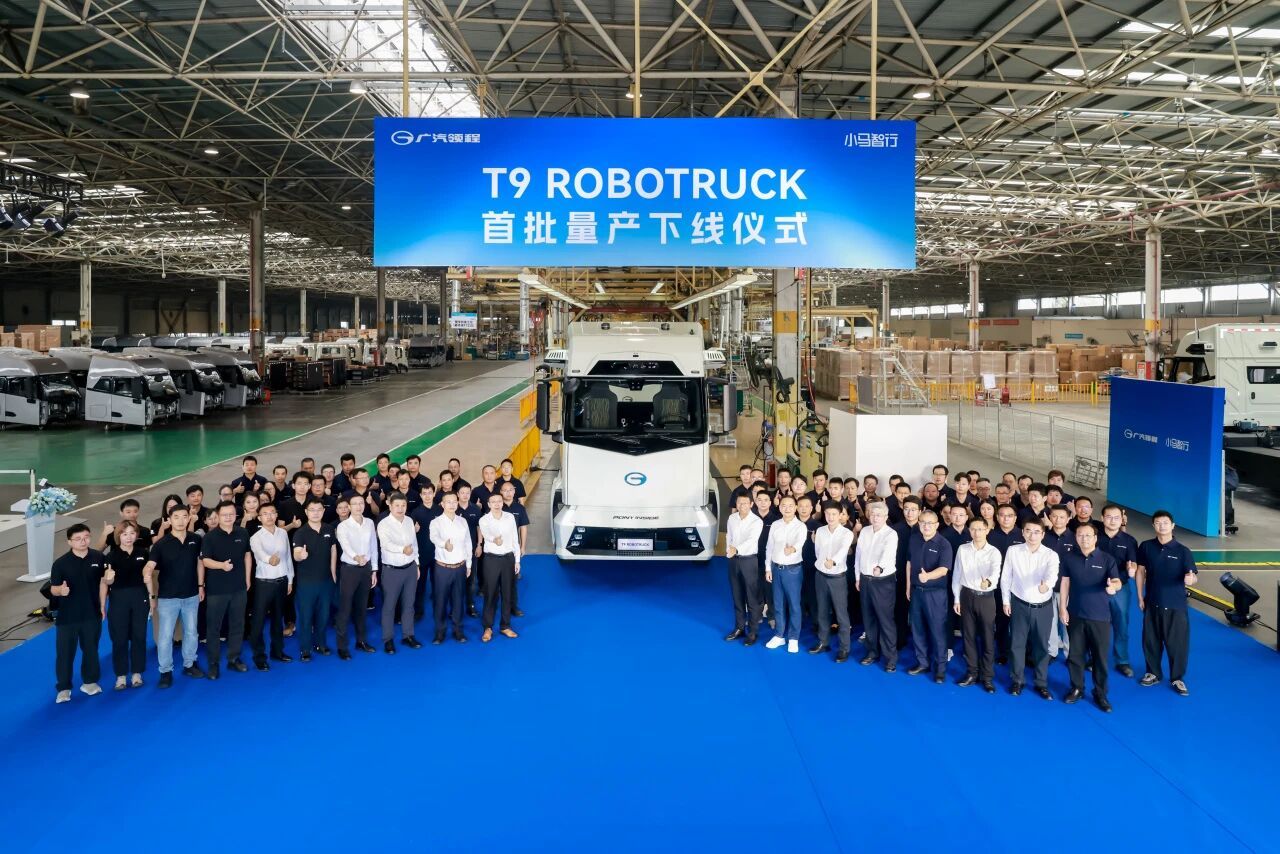
广汽集团在商用车及产业化方面还有一条突破,就是自动驾驶重卡T9 ROBOTRUCK达成首批量产下线。这台由广汽领程与小马智行联合研发的自动驾驶重卡,自动驾驶套件成本降低约70%,吨公里运输成本预计下降约30%。未来将面向干线物流、专线运输及港口运输等场景,计划2027年示范应用,2028-2029年千辆级量产,试点中东、欧洲市场。在这台车投入市场之后,或许会帮助广汽在海外商用市场再打出一记重拳。
写在最后:回顾广汽集团今年1-10月交出的成绩单,能够看到自主品牌转型已过口号期,新能源占比超80%,增量结构基本切换完成。而合资品牌的修复还未完全见效,但方向已经清楚。丰田守住利润底盘,电动化转型完全可行;本田仍在节奏修复中。这份成绩单最难得的地方,是三条曲线同时往上,是10个月里每个月的正增长累加出来的,不单单只靠一个领域一个品牌。今年剩下两个月广汽集团要回答的,是这套结构在年终冲刺里还能不能继续兑现。
 车讯网
 拆车坊