【车讯网 报道】乘联会秘书长崔东树近期发布分析数据显示,2026 年前 9 个月,中国向欧盟市场出口汽车总量达到 183 万辆,这一规模已经超越 2025 年全年对欧盟出口总量,中国汽车在欧洲市场的渗透节奏持续提速,新能源车型成为拉动出口增长的核心动力。
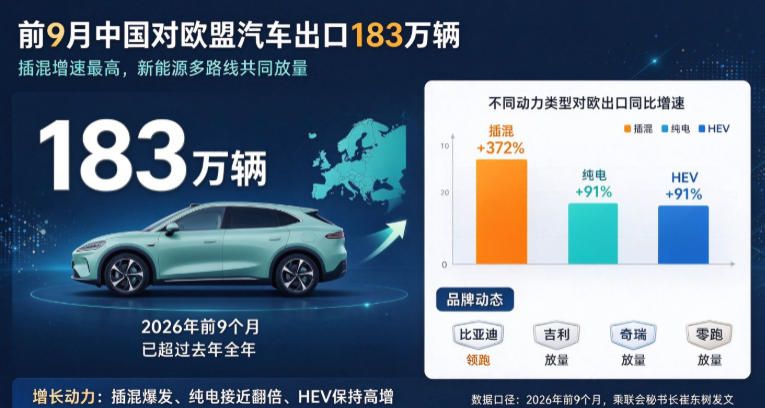
从动力类型的细分数据来看,不同技术路线车型在欧盟市场呈现出差异化的爆发式增长态势,其中插电混动车型表现最为抢眼。数据显示,前 9 月我国插混车型对欧出口同比大涨 372%,增长幅度遥遥领先;纯电动车型出口量接近同比翻倍;油电混动 HEV 车型同样保持稳健高增,同比增幅达到 91%。新能源多路线共同发力,打破了过去纯电单一主力的出口结构,给中国车企在欧洲市场带来更多打法。
品牌层面,比亚迪依旧是国内对欧盟汽车出口的领头羊,依托纯电与插混双线产品矩阵,持续巩固欧洲市场基本盘。与此同时,吉利、奇瑞、零跑等自主品牌在欧洲市场持续放量,产品覆盖不同价位区间,渠道布局稳步落地,成为出口增量的重要来源。多家车企持续针对欧盟的法规、用户使用习惯调整产品配置,适配当地排放、安全以及智能座舱要求,加速本地销售网络、售后体系搭建。
个人分析:国产车对欧出口之所以能迎来爆发,不是单一因素促成,是产品、成本、赛道机遇、海外布局叠加的结果。
第一,多动力路线踩中欧洲用户痛点。早些年出海基本靠纯电,但欧洲充电资源分布很不均衡,很多小城市、郊区充电桩缺口大。插混刚好解决了这个矛盾:日常通勤用电,长途加油,没有里程焦虑,这也是这次插混 372% 暴涨最核心的原因。HEV 不用充电、省油省心,吸引习惯燃油车、不想改变用车方式的消费者;纯电则主攻大城市充电方便、追求低碳的用户,三条路线同时发力,覆盖人群一下子拓宽了,不像过去只有单一选择。
第二,供应链和成本优势已经转化为产品力优势。国内完整的锂电、电控、整车供应链经过多年内卷迭代,三电、智能化硬件性价比很高。同等预算下,中国车型给到的续航、车机、辅助驾驶、配置,对比欧洲本土品牌更有吸引力。不是单纯低价走量,而是 “同价配置更高”,打动不少精打细算的欧洲家庭。
第三,欧洲本土车企转型节奏偏慢,留下窗口期。大众、Stellantis 这些老牌厂商电动化转型进度不及预期,新品迭代慢、定价偏高,留给自主品牌抢占市场的时间窗口。很多欧洲消费者想买新能源,但本土可选车型不多、价格偏高,国产新能源刚好补上这块缺口。
第四,车企海外运营不再只靠卖车,渠道持续下沉。现在出海早已不是简单把车运过去批发,不少品牌在欧洲搭建本地销售、维保体系,做本地化营销,适配当地法规、保险、售后。稳定的售后打消了海外用户 “买车容易修车难” 的顾虑,口碑慢慢沉淀,带来复购和转介绍。
不过,高速增长的背后,中国车企在欧盟市场依然面临多重挑战。欧盟持续推进碳关税、贸易调查、本地产业保护等相关政策,贸易不确定性始终存在;同时,欧洲本土车企也在加快新能源产品迭代,市场竞争会越来越激烈。
 车讯网
 拆车坊