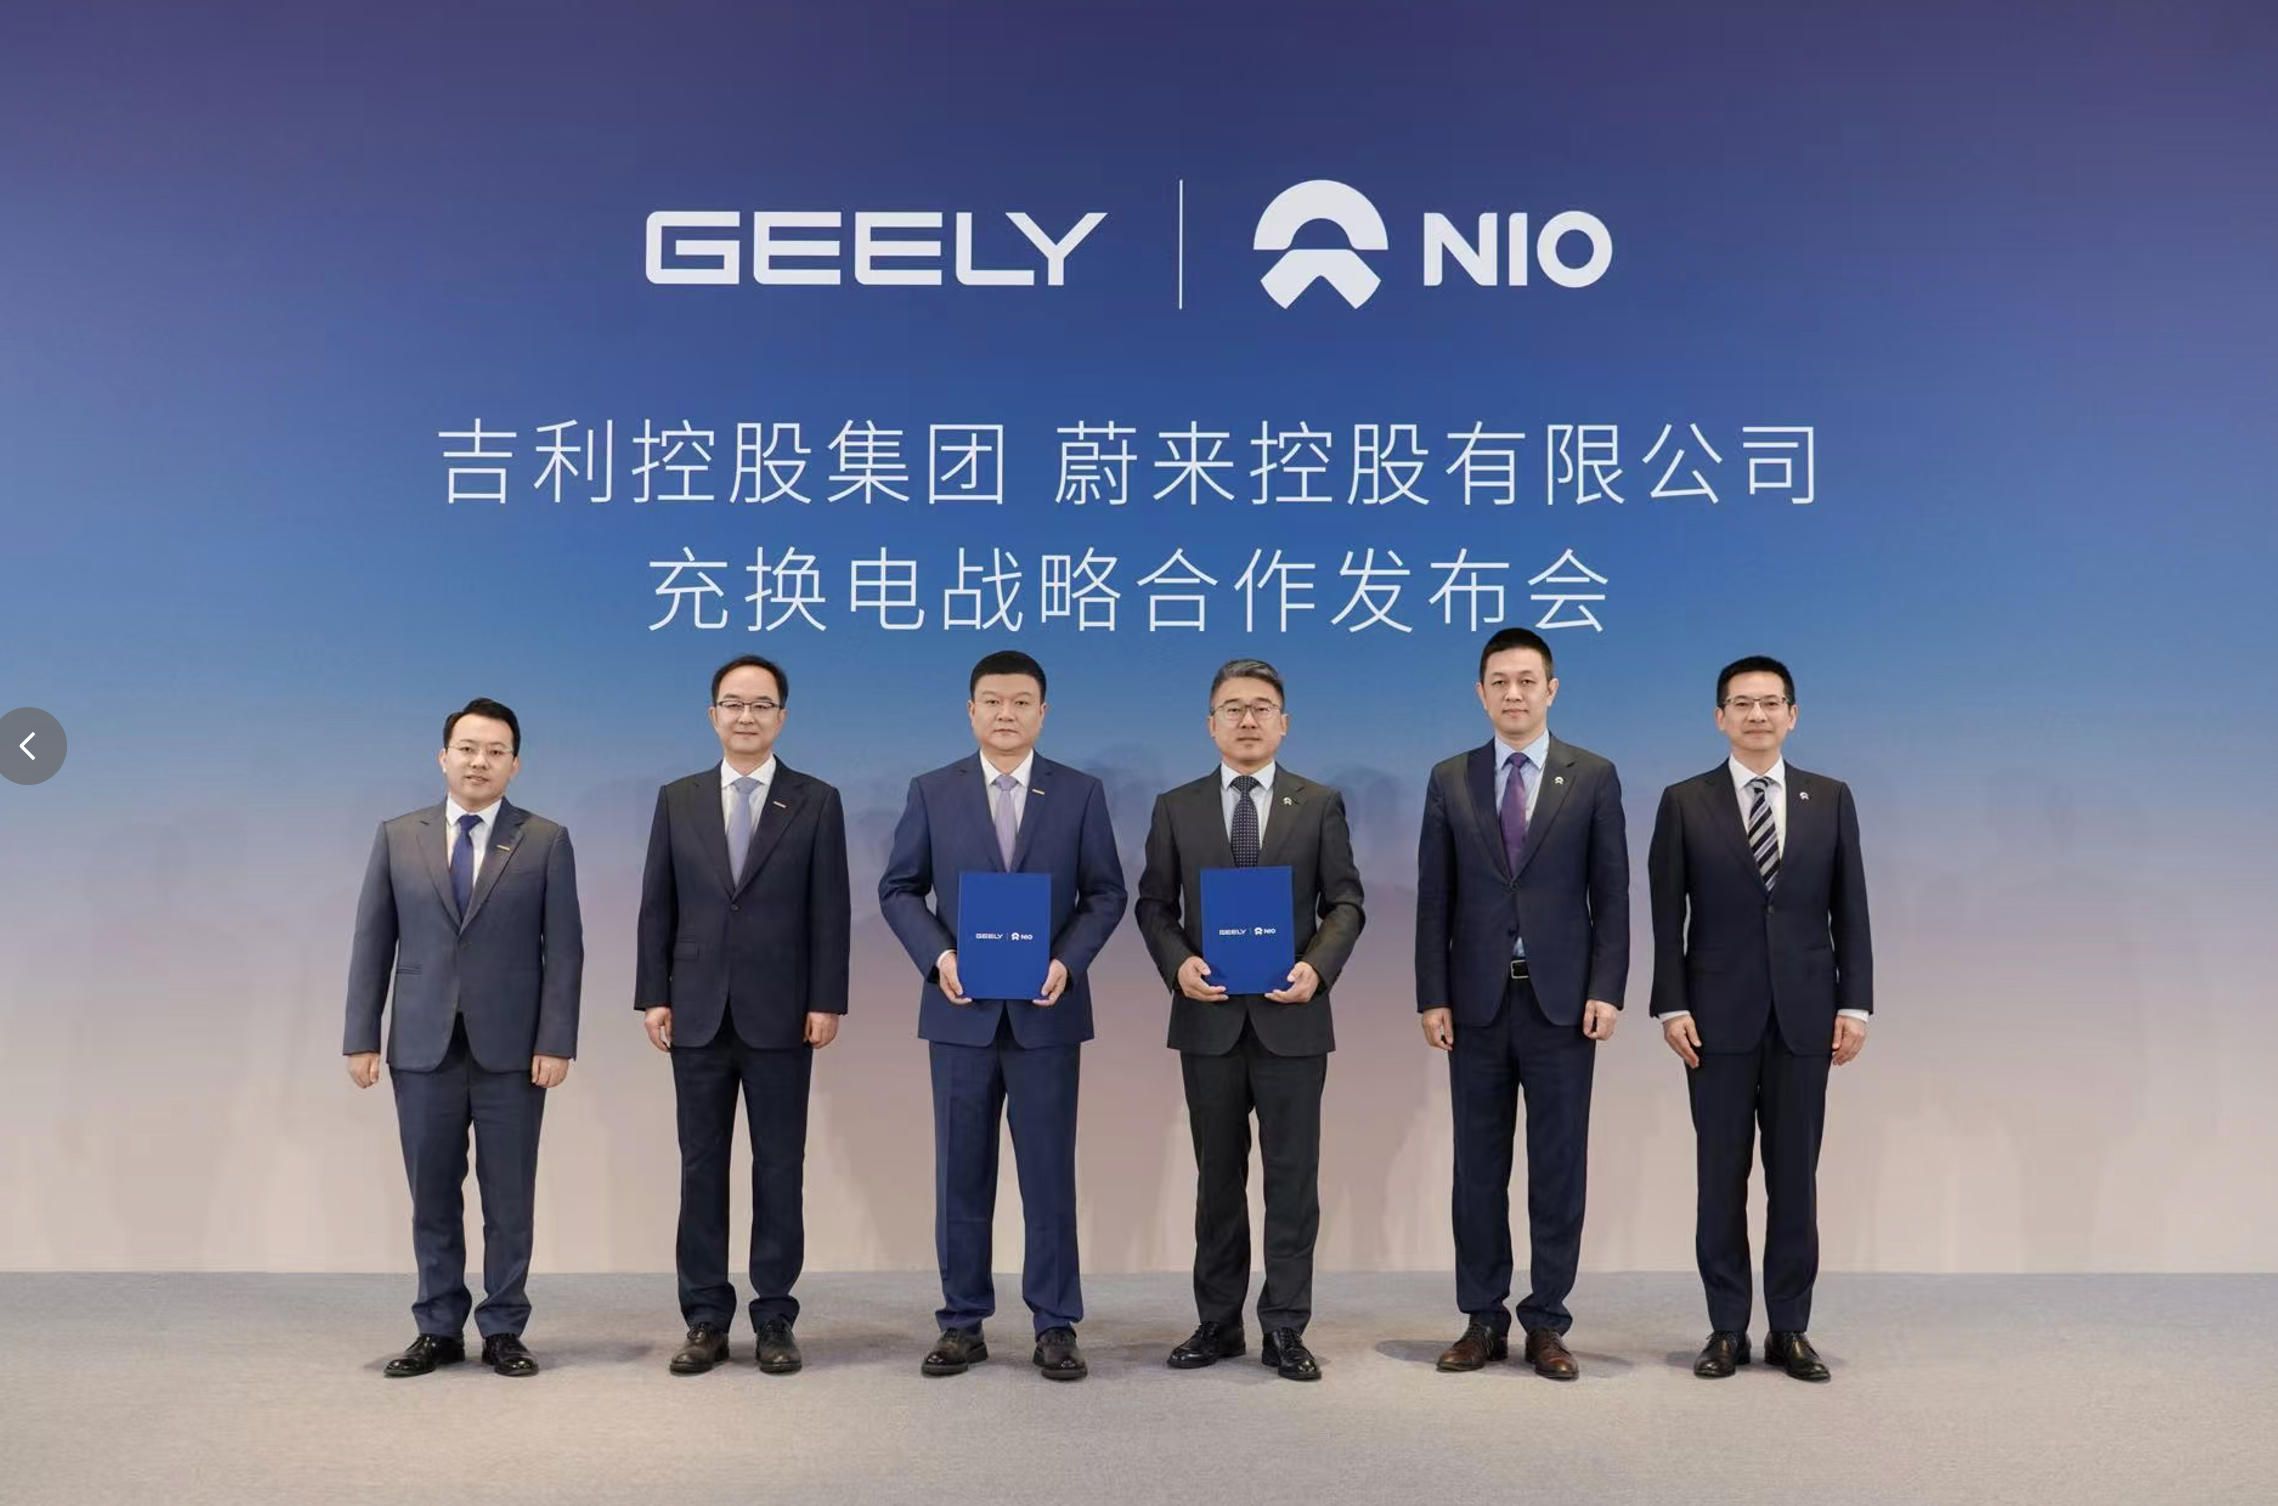
【车讯网 报道】9 月 28 日,上海—— 蔚来与吉利控股集团今日正式官宣充换电领域全面战略合作,双方签署战略交易协议,以交叉入股的方式,打通换电、充电两大补能赛道,共建统一标准、互联互通的新能源补能基础设施,成为国内新能源行业标志性的跨车企补能协同案例。
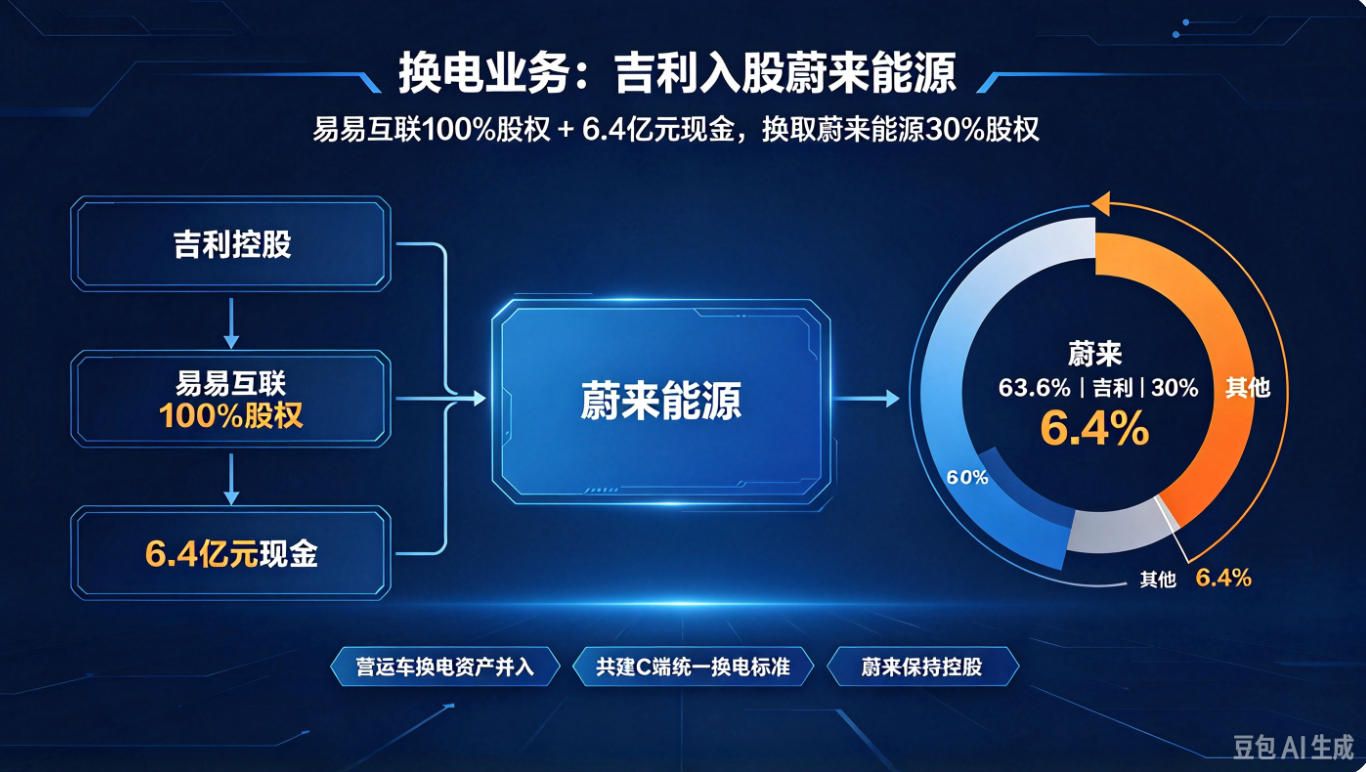
根据协议,换电业务板块,吉利控股将以易易互联 100% 股权 + 6.4 亿元现金入股蔚来能源。交易交割完成后,吉利持有蔚来能源 30% 股权,蔚来维持控股地位,持股 63.6%。易易互联旗下营运车换电资产整体并入蔚来能源,由蔚来能源统一运营。双方将联合制定面向 C 端个人用户的统一换电标准,吉利将推出适配这套标准的 C 端换电车型,由蔚来能源的换电网络提供补能服务新京报。
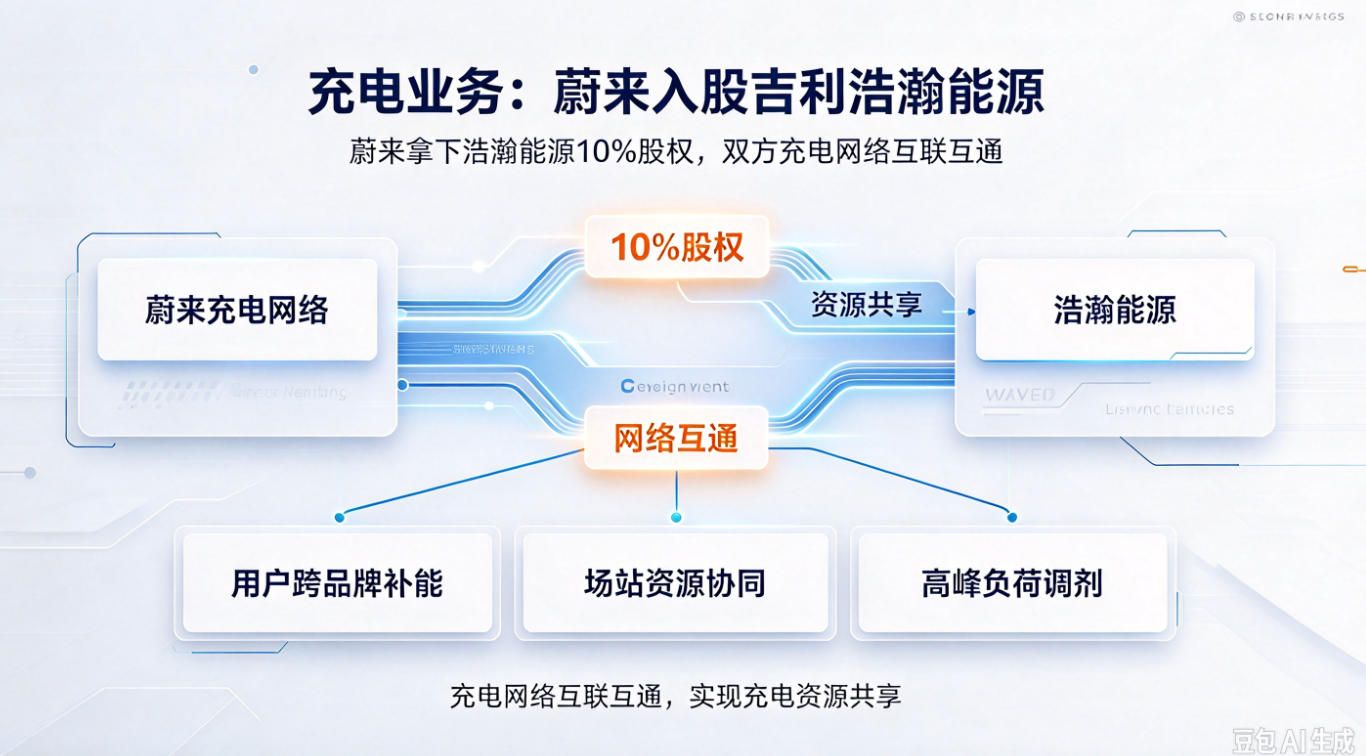
充电业务上,蔚来入股吉利控股旗下浩瀚能源,取得浩瀚能源 10% 股权。双方充电网络将实现互联互通,充电资源共享,用户可在双方站点跨品牌使用,扩大高速、城市、县域充电覆盖。
本次合作覆盖资本、资产、技术、运营多维度,不是简单的站点互通,而是资产层面深度整合。双方表示,合作旨在减少行业重复基建投入,提升场站利用率,降低补能基础设施的建设与运营成本,探索新能源补能基础设施开放化、公共化的产业新范式。
蔚来能源将持续推进换电站扩张,目标到 2030 年累计建成 1 万座换电站。随着吉利 C 端换电车型接入、原有营运换电资产并入,换电网络用户基数、电池流转规模将显著扩大,进一步摊薄单站运营成本。
注:本交易尚需通过相关监管审批及常规交割条件,交易落地时间以双方后续公告为准。
深度解读:为什么蔚来、吉利选择联手?未来场景与发展预判
一、合作底层原因
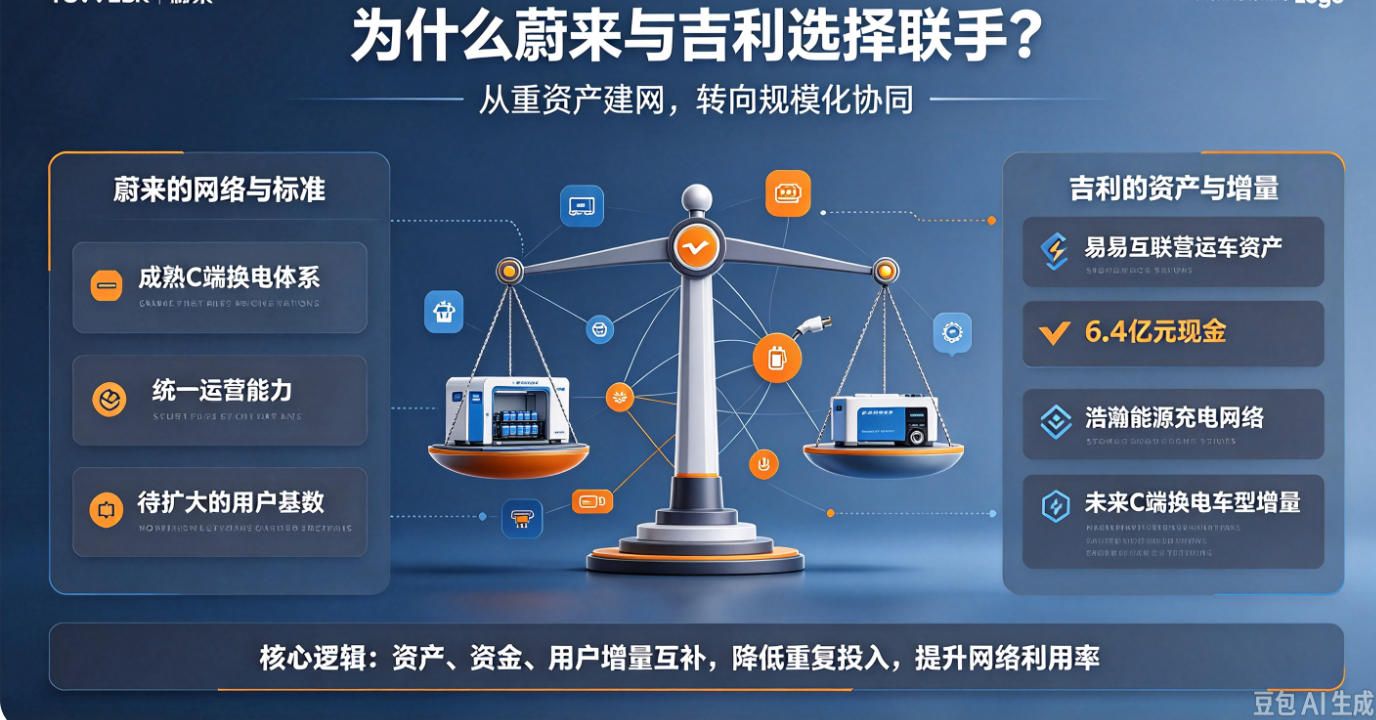
1. 重资产投入压力大,单独建网边际效益递减
换电是资本消耗极高的生意,建站、电池储备、场地租金、运维成本巨大。单独一家车企只服务自有车主,很容易出现 “建站越多,亏损越大” 的困境。
蔚来:手里有成熟 C 端换电运营体系、标准化换电站方案,但用户盘子局限于蔚来车主。引入吉利资产和吉利未来 C 端换电车型,等于给换电网络导入新的增量用户,把固定的场站资产摊到更多车、更多订单上,提升单站利用率,加速蔚来能源走向盈利。同时引入吉利资金,缓解自建网络的现金压力。
吉利:拥有庞大整车体量、营运车(曹操出行等)换电资产易易互联,以及浩瀚能源充电网络。但 C 端私家车换电从零起步,独立自建一套完整换电体系,时间、资金成本极高。通过入股蔚来能源,直接接入已经跑通的成熟换电网络,不用重复造轮子;同时保留充电业务主体浩瀚能源,由蔚来入股,共享充电资源,补齐补能生态短板。
一句话概括:蔚来卖网络的运营能力,吉利带来资产、资金和新增车辆用户,双方共同分摊基建成本,减少行业内卷式重复建设。
2. 推动 C 端换电统一标准,争取行业话语权
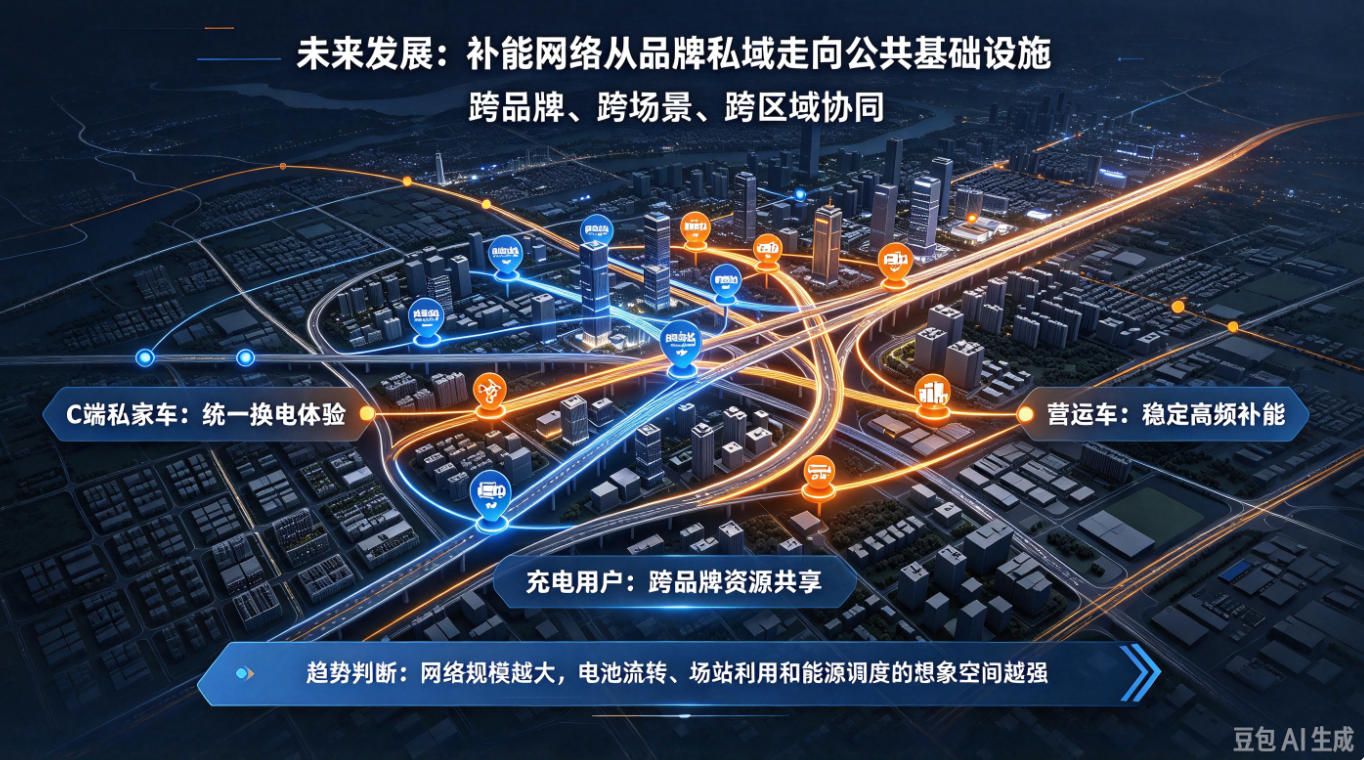
过去国内换电最大痛点就是标准割裂,各家电池尺寸、接口、锁止结构互不兼容,换电站只能服务自家车,制约换电模式普及。两家头部车企联手共建 C 端统一换电标准,把这套标准做成有规模落地案例的方案,有望带动更多车企跟进,推动换电从 “品牌私域设施” 向公共基础设施转型。
3. 充电业务:双向互通,放大充电网络价值
浩瀚能源已经建成覆盖多城的快充网络,蔚来也有大量超充桩。股权绑定 + 互联互通,不是简单开放扫码,而是后台打通、地图融合。双方用户都能使用对方站点,提升场站峰谷利用率,尤其在节假日、热门路线,缓解充电排队问题。
二、未来应用场景
C 端私家车场景吉利未来推出的换电车型,车主可以直接使用蔚来换电站,体验和蔚来车主类似:几分钟换电,不用长时间等待充电。蔚来车主也可以使用浩瀚能源的充电桩。用户不再被单一品牌的补能网络限制。当然,在定价、会员权益、电池租赁 BaaS 规则上,双方大概率会做差异化设计,不会完全等同。
营运车场景(网约车、出租、物流)易易互联原本主打营运车辆换电。资产并入蔚来能源之后,营运车和私家车共享同一套换电网络。营运车白天高频换电,可以拉高场站日间基础流量;私家车主要在晚间、节假日使用,错峰利用站点,平滑场站负荷,提升电池周转效率。这是非常关键的协同,营运场景可以给换电站提供稳定基础收入。
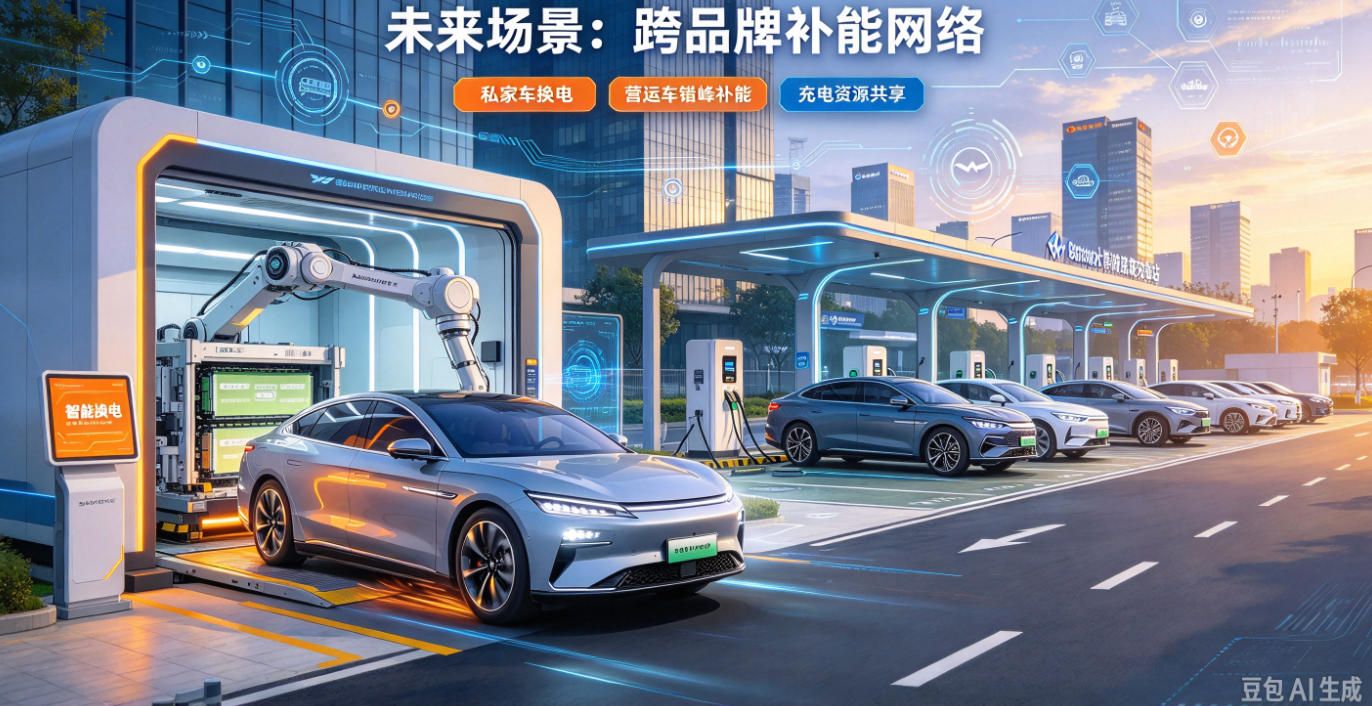
能源与储能场景大量换电站本身就是分布式储能节点。海量电池可以参与电网调峰、谷电存电,未来除了卖补能服务,还能挖掘虚拟电厂、电力交易的价值。网络规模越大,这部分能源业务的想象空间越强。
三、发展前景与潜在挑战
✅利好方向
换电模式迎来规模化拐点。不再是单一品牌小圈子游戏,跨品牌上车之后,产业说服力增强,会吸引地方政府、资本、电池厂商持续投入。
补能基建从 “车企配套” 逐步变成独立的基础设施生意。蔚来能源未来有机会作为独立能源公司运营,收入来源包括换电服务费、电池服务、充电服务费、电网储能收益。
对普通消费者利好:补能站点更多、选择更多,长途出行的补能焦虑降低。
⚠️潜在风险与不确定性
标准落地难度:虽然约定共建 C 端标准,但整车、电池、BMS 适配工作量巨大。两套原有体系融合,技术对接、安全验证、测试周期长。标准最终能不能做到完全统一,还有待观察。
运营权责、定价与利益分配:股权虽然敲定,但场站运维责任、故障责任划分、跨品牌换电的收费策略、电池损耗承担、BaaS 租赁规则,都是后续谈判难点。如果定价差距过大、权益割裂,用户体验会打折扣。
监管审批风险:这笔资产并购交易需要反垄断等相关审批,存在审批周期和不确定性,交易未必可以一次性顺利落地。
行业其他玩家的博弈:其他车企、换电运营商如何应对,是否会推出另一套标准,后续行业是走向大联盟,还是形成多个标准阵营,仍存在变数。
这次合作不是简单的营销联动,而是一次重资产基础设施的股权合并试验。核心逻辑就是:换电、充电基建成本太高,单打独斗难盈利,头部车企把资产、用户、资金整合在一起,共同做大一张跨品牌补能网。 短期看,是蔚来能源拿到资金和营运资产,吉利低成本切入 C 端换电赛道;中长期看,它将检验 “换电作为公共基础设施” 的商业可行性,如果跑通,会彻底改写国内新能源补能行业格局。


 状态
 点击完成分享
{{item.mainInfo.fromUserName?item.mainInfo.fromUserName:item.fromUserName}}
{{item.mainInfo.createTime?item.mainInfo.createTime:item.createTime}}
{{item.mainInfo.content?item.mainInfo.content:item.content}}