【车讯网 报道】近日高阶智能驾驶赛道迎来两大标志性进展,小鹏获批广州全域 L4 Robotaxi 示范运营资格;大众中国于合肥拿到 L3 自动驾驶测试牌照、启动实路测试,定下 2027 年 L3 技术就绪的目标。
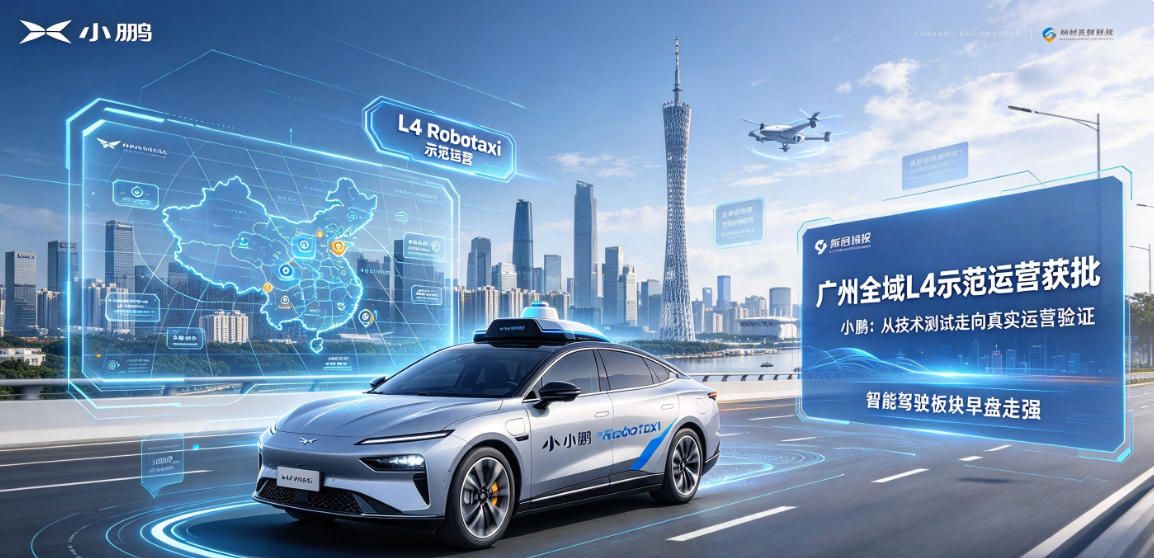
小鹏方面,旗下 “小鹏悠游” 正式拿到广州全域示范运营资质,不同于以往局限在单一园区、片区的试点,本次资质允许车辆在广州全市域开展 L4 Robotaxi 载人示范运营,标志着小鹏全栈自研的 L4 方案,从封闭道路技术测试,正式进入真实城市交通下的运营验证阶段财联社。按照规划,初期将采用邀请码定向开放体验,循序渐进扩大服务规模。在商业模式上,小鹏并不打算自建大规模运营车队,定位为技术方案输出方,把整车平台、智驾软件、AI 能力打包输出给各地出行合作伙伴,依靠硬件、技术服务费、业务分成实现变现,广州将作为样板城市,沉淀可复制的运营经验,支撑后续向外拓展。
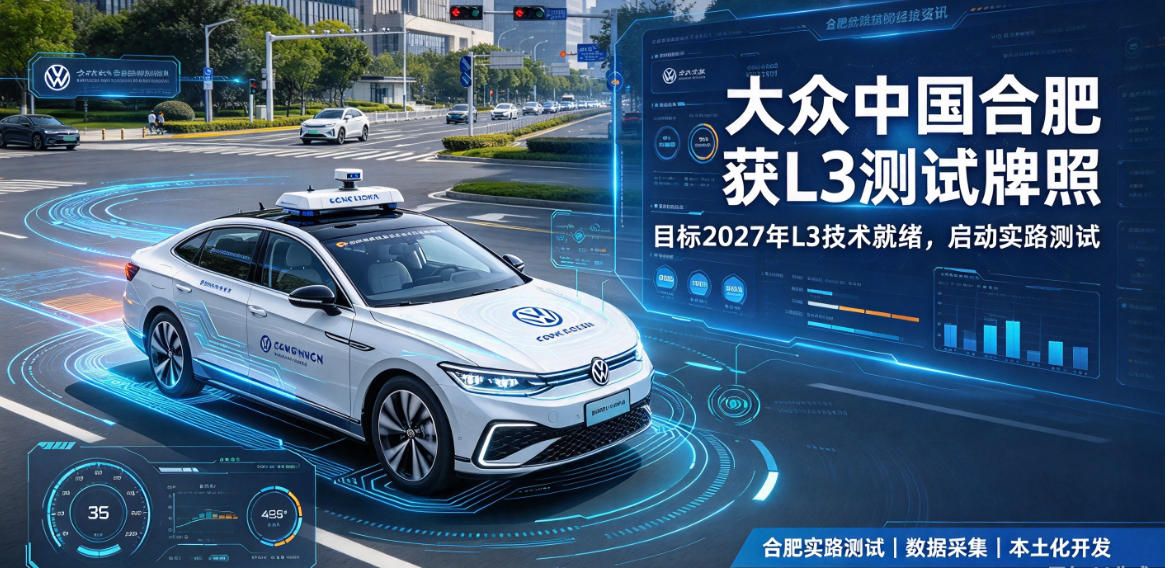
另一边,大众中国在合肥拿下 L3 级自动驾驶道路测试牌照,已经开启公开道路实车测试与数据采集。大众的 L3 研发依托与地平线合资的酷睿程团队推进,配套 GAIA 2.0 世界模型做仿真训练,目标在 2027 年完成 L3 技术就绪,后续落地到面向普通消费者的乘用车产品上。对大众而言,这也是外资车企深度适配国内智驾法规、本土化开发高阶方案的关键一步,不再简单照搬海外技术路线,立足中国路况做场景打磨。
个人观点解读
很多人容易把 L3 和 L4 放在一条赛道里对比,但这次两条消息恰恰说明,高阶智驾正在走两条完全不同的商业化路线,二者不是替代关系,而是并行发展。
L3 是面向私家车的功能,用户买的是一台带条件自动驾驶的乘用车,核心难点不在纯算法,而在法规、事故责任界定、人机接管逻辑。一旦开启 L3,特定场景下的驾驶责任将由车企承接,这也是大众节奏偏谨慎、给到 2027 年时间节点的根本原因。外资车企对待 L3 普遍保守,不是技术跟不上,而是要在合规、安全冗余、责任划分上做足验证,这一点和国内新势力激进迭代的思路形成鲜明反差。
而小鹏这次拿到的全域 L4 Robotaxi 资质,走的是出行服务路线。L4 不需要驾驶员随时接管,车辆在运营划定范围内自主完成出行任务,但它的痛点不是法规责任,而是成本、利用率、盈利模型。“全域示范运营” 含金量很高,但示范运营不等于无限制商业化放开,现阶段首要任务,是在全城复杂路况里验证调度、接单、异常处置整套服务闭环,而不只是跑通自动驾驶。小鹏选择做技术供应商、不亲自重资产运营车队,这个商业模式相对理性,避开了 Robotaxi 车队烧钱的老坑。
放在行业大周期看,国内智驾已经告别 “比拼谁先上路、谁的演示炫酷” 的早期阶段,进入分场景落地的分水岭。L2 + 城市 NOA 已经进入普及和强监管阶段;L3 卡在法规落地窗口期,外资、传统车企稳步卡位;L4 的 Robotaxi 从单点试点走向全城域运营验证,开始检验商业可行性。
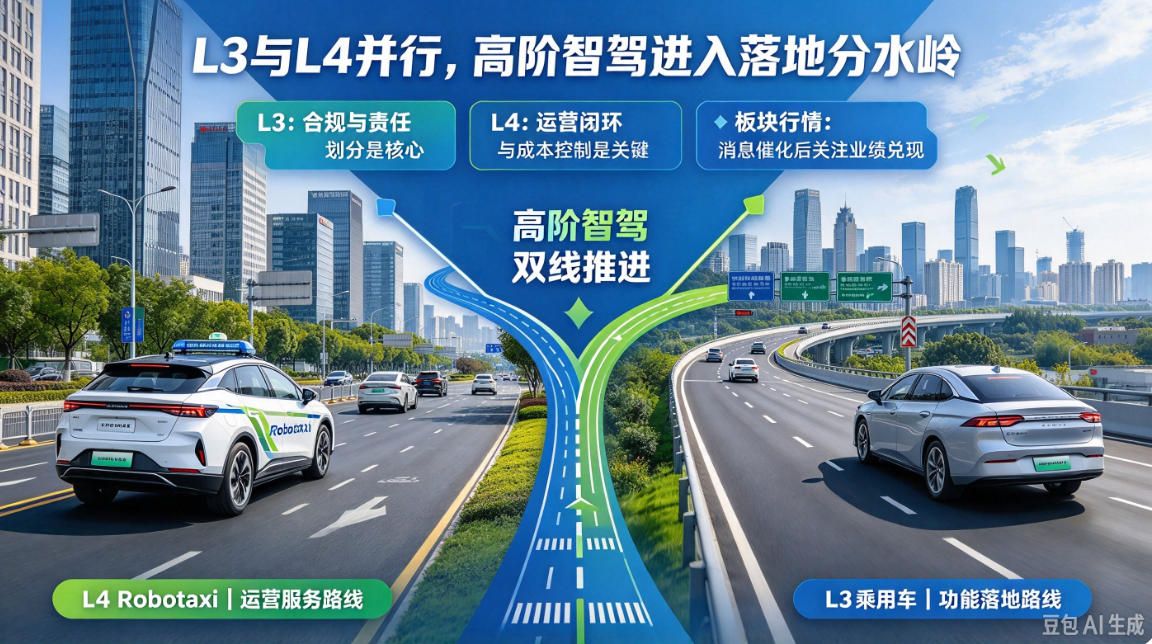
短期来看,板块行情更多是消息催化带来的情绪行情,投资者需要区分资质利好和业绩兑现:牌照拿到手,距离稳定盈利、大规模装车还有很长距离。中长期维度,国内的政策环境、丰富复杂的城市路况,正在持续吸引全球车企把中国当成高阶智驾的核心试验场,本土智驾产业链的配套优势,会在 L3、L4 双线落地的过程中持续释放红利。但也要理性看待,无人驾驶全面普及不会一蹴而就,安全、成本、合规,依旧是横在行业面前三道绕不开的门槛。


 状态
 点击完成分享
{{item.mainInfo.fromUserName?item.mainInfo.fromUserName:item.fromUserName}}
{{item.mainInfo.createTime?item.mainInfo.createTime:item.createTime}}
{{item.mainInfo.content?item.mainInfo.content:item.content}}